被災後のお金の手続きは何から?親の家の保険・支援金・税金の順番【保険の請求は3年で時効】
親の家が被災すると、片づけと一緒にお金の手続きが次々にやってくる。保険、支援金、税金、保険料。どれから手をつければよいか、迷う家族は多いじゃろう。 じゃが、順番を知っておけば、取りこぼしはぐっと減る。保険金を受け取る権利は、保険法では3年使わないと時効で消えてしまう。後回しにしたまま忘れるのが、いちばんもったいないんじゃ。 この記事では、被災した親のお金の手続きを、国や業界団体の資料をもとに順番に並べた。合言葉は「まず保険、次に罹災証明書、それから減免と申告」じゃ。
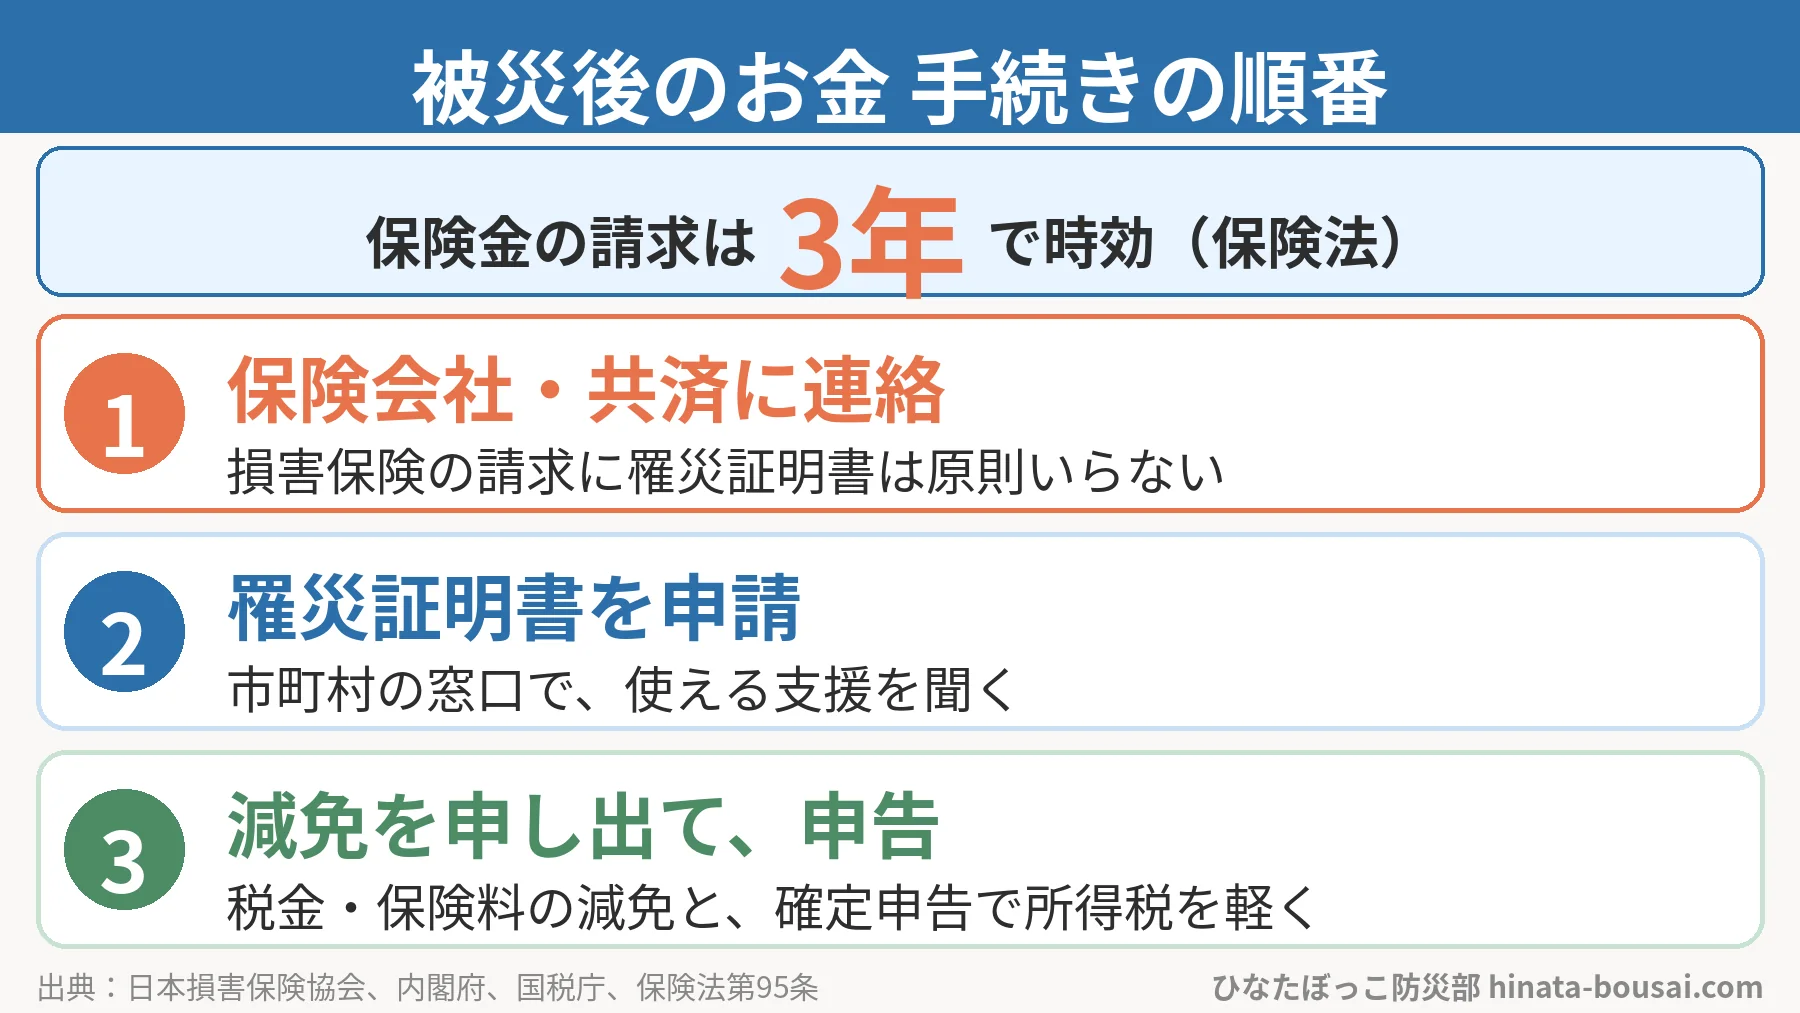
図解: 被災後のお金 手続きの順番
親に伝えたいことを1枚にまとめた。保険証券と一緒に、親の家に置いておいてもよいぞ。
結論:保険に連絡、罹災証明書、減免と申告
先に答えを言うぞ。被災後のお金の手続きは、この順番で進めるとよい。
火災保険・地震保険・共済。罹災証明書を待たずに連絡してよい
市町村に申請する。支援金や減免の多くの入口になる
税金・保険料・公共料金の減免と、確定申告で所得税を軽くする
どれも、自分から申し出ないと始まらないものが多い。役所や保険会社が、だまって手続きしてくれるわけではないんじゃ。
この順番は、そなえじぃのおすすめじゃ。実際の手続きは災害や市町村によってちがうから、くわしくは窓口で確かめてくれ。
1. まず保険会社・共済に連絡する
最初にやってほしいのは、入っている保険会社や共済への連絡じゃ。火災保険、地震保険、火災共済など、家と家財にかけているものをすべて思い出そう。
罹災証明書は、原則いらない
日本損害保険協会は、損害保険の保険金を請求するときに、市町村が出す罹災証明書の提出は原則不要としておる。罹災証明書がそろうのを待たずに、先に保険会社に連絡してよいんじゃ。
連絡のときは、被害の写真があると話が早い。片づける前の写真の撮り方は、親の家が被災したら?罹災証明書は「片づける前に写真」からにまとめておる。
どこの保険か、わからないとき
家が流されたり焼けたりして、保険証券が見つからないこともあるじゃろう。災害救助法が適用された地域なら、日本損害保険協会の「自然災害等損保契約照会センター」(0120-501331)で、どこの損害保険会社と契約していたかを調べてもらえる。照会できるのは、原則として本人と、配偶者・親・子・兄弟姉妹じゃ。離れて暮らす子どもからも頼めるんじゃな。
生命保険にも、生命保険契約照会制度(生命保険協会、0120-001-731)がある。こちらは、災害救助法が適用された地域で家族が亡くなったり行方不明になったりして、証券が流されて請求が難しいときに使える。利用料は無料じゃ。
証券や印鑑がなくても、まず相談
金融庁は、災害救助法が適用されると、保険会社に対して、保険証券や印鑑をなくした人にも契約内容が確かめられれば請求の案内をすること、保険金の支払いを早くすること、保険料の払い込みの猶予期間を延ばすことなどを求めておる。証券がないからとあきらめず、まず電話じゃ。
地震保険はいくら出る?
地震や津波、噴火による家の被害は、火災保険だけでは補われん。そのために地震保険がある。地震保険は火災保険とセットで入るもので、保険金額は火災保険の30〜50%の範囲で決める。上限は建物5,000万円、家財1,000万円じゃ(財務省)。
損害の大きさで、4つに分かれる
- 全損:地震保険の保険金額の100%
- 大半損:60%
- 小半損:30%
- 一部損:5%
いずれも時価が限度じゃ。この区分は平成29年1月以降に始まった契約のもので、それより前の契約は全損・半損・一部損の3つになっておる。親の契約がいつからかも、証券で見ておくとよい。
床上浸水も対象になることがある
建物の一部損には、主要な部分の損害が時価の3%以上20%未満のときのほか、床上浸水や、地面から45cmをこえる浸水を受けたときもふくまれる。「この程度では出ないだろう」と決めつけず、まず保険会社に見てもらうことじゃ。
受け取った保険金の使い道は自由じゃ。ただし、地震の発生日の翌日から数えて10日をすぎてから生じた損害や、地震のときの紛失・盗難は支払いの対象にならん。自動車や、1個30万円をこえる貴金属なども対象外じゃ。
通帳や印鑑がなくても、お金は引き出せる
被災した直後は、当面の生活費が必要になる。じゃが、通帳も印鑑も家の中で見つからん、ということもある。
金融庁は、災害救助法が適用されると、銀行などに次のような対応を求めておる。
- 通帳や届出印をなくしても、本人と確かめられれば払い戻しに応じる
- 事情によっては、定期預金の期限前の払い戻しに応じる
- 罹災証明書が必要な手続きでも、写真の提出や後日の提出を認める
本当にこう対応してもらえるかは、銀行や災害の状況による。まずは窓口で「被災して通帳がない」と相談してみてくれ。
2. 罹災証明書を申請して、支援を聞く
保険の連絡がすんだら、次は市町村への罹災証明書の申請じゃ。罹災証明書は、被災者生活再建支援金や、税金・保険料の減免など、多くの支援の入口になる。申請のしかたと支援金の額は、罹災証明書の記事でくわしく書いておる。
市町村の窓口で「使える制度は?」と聞く
内閣府は、被災した人が使える制度を「被災者支援に関する各種制度の概要」にまとめておる。給付、貸付、減免、猶予など、種類がとても多い。全部を自分で調べるより、罹災証明書を持って市町村の窓口で聞くのが早いぞ。
当面の生活費が足りないときは、貸付もある
家や家財に大きな被害を受けた世帯には、災害援護資金という貸付がある。限度額は被害によって150万〜350万円、利率は年3%以内(返済を待ってもらえる期間は無利子)、返済は10年以内じゃ。所得の制限があるから、窓口で確かめてくれ。
義援金は、税金がかからず、差し押さえもされない
都道府県や市町村から受け取る義援金は、所得税がかからん(国税庁)。そのうえ、令和3年にできた法律で、義援金を受け取る権利の差し押さえは禁止されておる(総務省)。借金があっても、義援金は生活の立て直しに使えるんじゃ。
支援には申請の期限があるものもある。期限は制度や市町村でちがうから、窓口でたずねてくれ。罹災証明書をもらったら、コピーを何枚か取っておくと、ほかの手続きでも使えて便利じゃ。
3. 税金・保険料・公共料金の減免を申し出る
被災すると、税金や保険料が軽くなったり、支払いを待ってもらえたりすることがある。内閣府の制度の概要から、親の暮らしに関わりそうなものを並べておこう。
- 地方税(住民税・固定資産税など):一部の軽減や免除、徴収の猶予、期限の延長
- 国民健康保険・後期高齢者医療:保険料と窓口負担の減免や支払いの猶予
- 介護保険:保険料の減免や支払いの猶予、利用者負担の減免
- 国民年金保険料:財産のおおむね半分以上の損害で、申請により免除など
- 電気・ガス・電話料金などの軽減や免除
- NHK受信料:半壊・半焼・床上浸水以上で、一定期間の免除
どれも、「措置がとられる場合がある」というものじゃ。災害や市町村によってちがうから、役所の窓口や、それぞれの保険者に聞いてくれ。国民健康保険と介護保険なら、市町村の窓口じゃ。
国の税金は、期限が延びることもある
国税も、災害で申告や納付ができないときは、理由がやんだ日から2か月以内の範囲で期限が延びる。税務署に申請すれば、納税の猶予を受けられる場合もある。
年金から引かれる税金も、止められる場合がある
国税庁によると、公的年金を受け取っている人が災害で被害を受けたときは、手続きをすれば、年金から引かれる源泉所得税の徴収の猶予や還付を受けられる場合がある。年金暮らしの親なら、覚えておくとよいぞ。
4. 確定申告で所得税を軽くする
家や家財に損害を受けた年は、確定申告をすると所得税が軽くなることがある。方法は2つ。国税庁によると、どちらか有利なほうを選べるんじゃ。
損害額(保険金などで補われた分を除く)から、所得の10分の1を引いた額などを所得から差し引く。引ききれない分は翌年以後3年間(特定非常災害などは5年間)くり越せる
住宅や家財の損害が価額の2分の1以上で、所得が1,000万円以下のときに使える。所得500万円以下なら所得税が全額免除、750万円以下は半分、1,000万円以下は4分の1が軽くなる
どちらが得かは、所得と損害の大きさで変わる。国税庁の例(夫婦と子ども2人の世帯)では、所得600万円で損害100万円なら災害減免法、損害200万円や300万円なら雑損控除のほうが有利じゃった。
期限をすぎても申告できる
国税庁によると、災害減免法は期限をすぎてからの確定申告でも使える。確定申告で使っていなかったときも、あとから修正申告や更正の請求のときに選ぶことができる。申告の時期をのがしても、あきらめなくてよいんじゃ。
申告のときは、被害を受けた物の写真や、修理の領収書があると話を進めやすい。片づけのときに、領収書を一つの袋にまとめておくよう伝えておこう。わからないことは、税務署に相談じゃ。
住宅ローンが払えなくなったら
家のローンが残っているのに家が壊れた、という親もおるじゃろう。災害の影響で返せなくなったときは、「自然災害による被災者の債務整理に関するガイドライン」が使える場合がある。内閣府の資料によると、よいところは次の3つじゃ。
- 義援金などに加え、財産の一部を、ローンの支払いにあてずに手もとに残せる
- 破産とちがい、債務整理をしたことが個人信用情報に登録されない
- 弁護士などの登録支援専門家の手続きの支援を無料で受けられる
相談先は、いちばん多くお金を借りている金融機関じゃ。ローンの支払いが苦しくなったら、ひとりで悩まず、早めに相談してもらおう。
「保険で直せる」業者と義援金の詐欺に注意
災害のあとは、被災した人をねらう勧誘や詐欺が増える。国民生活センターには、次のような相談が寄せられておる。
- 「損害保険を使えば、自己負担なしで修理できる」と業者が突然やって来た
- 「保険の請求を代わりにやる」と言われて契約したが、やめたい
- 市役所の者を名乗る人が家に来て、義援金を求められた
国民生活センターは、保険金を口実に勧誘されてもすぐに契約せず、入っている保険会社や代理店に相談するよう呼びかけておる。公的機関が電話などで義援金を求めることはないそうじゃ。困ったら消費者ホットライン188に電話してくれ。
業者に「今日決めないと」と言われても、その場で決めなくてよい。家族と保険会社に相談してから、で十分間に合うんじゃよ。
離れて暮らす親のためにできること
被災したあと、離れて暮らす家族がいちばん力になれるのが、お金の手続きじゃ。そして、被災する前の準備で、あとの手続きがずっと楽になる。電話で聞けることを並べておこう。
- 家と家財にどんな保険や共済をかけているか。地震保険は付いているか
- 保険証券はどこにあるか。保険会社の連絡先はわかるか
- 通帳と印鑑を、どこに置いているか
- 住宅ローンは残っているか。どこの金融機関か
- 確定申告はしているか。年金から税金が引かれているか
保険証券の写真を、家族で持っておく
帰省したら、保険証券の表紙と、契約内容のページをスマホで撮らせてもらおう。家が被災して証券が見つからなくても、写真があればすぐに保険会社に連絡できる。写真は家族だけが見られる所にしまっておくんじゃぞ。
手続きの書類を、一つの袋にまとめる
被災したら、罹災証明書のコピー、保険会社とのやり取りのメモ、修理の領収書を、一つの袋や箱にまとめてもらう。いくつもの手続きで、同じ書類を使うことがあるからじゃ。電話で「袋に入れておいてね」と伝えるだけでも、ちがうぞ。
役所の窓口に行くのが大変な親もおる。家族が一緒に行く、電話で聞いてあげるだけでも、親はずいぶん心強いはずじゃ。
間違えやすい3つ
損害保険の請求では、罹災証明書は原則不要。先に連絡してよい
都道府県や市町村から受け取る義援金は所得税がかからない
災害減免法は期限後の申告でも使える。あとから選び直せることもある
やらなくていいこと・やってはいけないこと
被災したあとは、ただでさえ疲れておる。全部を完璧にこなそうとしなくてよい。やらなくていいことと、やってはいけないことを分けておこう。
罹災証明書を持って市町村の窓口に問い合わせるのが近道じゃ
保険の請求は保険会社や代理店に直接相談すれば進められる
古くなって壊れた所を災害のせいにするのは、絶対にだめじゃ
もうひとつ、壊れた所を写真に撮らずに片づけてしまうのも避けたい。保険にも罹災証明書にも確定申告にも、写真が役に立つからな。
お金の手続きは、あわてず、順番に。保険の請求は3年で時効じゃが、裏を返せば、今日すべてを終わらせなくてもよいということじゃ。
今日できる3つのこと
最後に、今日すぐできることを3つだけ。電話1本で始められるぞ。
火災保険・地震保険・共済。会社名と連絡先を聞いて書き留める
証券の表紙と契約内容のページを、スマホで撮って送ってもらう
被災したとき、家族が場所を知っているだけで手続きが早くなる
よくある質問
Q. 保険金を請求するのに、罹災証明書はいるの?
A. 日本損害保険協会は、損害保険の保険金を請求するときに、罹災証明書の提出は原則不要としておる。罹災証明書を待たずに、先に保険会社に連絡してよいんじゃ。
Q. 親がどこの保険に入っているか、わからないときは?
A. 災害救助法が適用された地域なら、日本損害保険協会の自然災害等損保契約照会センター(0120-501331)で調べてもらえる。本人のほか、配偶者・親・子・兄弟姉妹も照会できるぞ。
Q. 義援金に税金はかかる?
A. 都道府県や市町村から受け取った義援金は、所得税がかからない(国税庁)。また、義援金を受け取る権利は、法律で差し押さえが禁止されておる。
Q. 雑損控除と災害減免法は、どちらを使えばいい?
A. 国税庁によると、所得が1,000万円以下ならどちらか有利なほうを選べる。所得と損害の大きさで有利なほうが変わるから、税務署に相談するとよい。
出典
- 内閣府(防災担当)「被災者支援に関する各種制度の概要」(令和8年6月1日現在)
- 国税庁「No.1902 災害減免法による所得税の軽減免除」「No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除)」ほか
- 国税庁「義援金に関する税務上の取扱いFAQ」
- 総務省「自然災害義援金の差押禁止について」(義援金差押禁止法、令和3年法律第64号)
- 財務省「地震保険制度の概要」
- 金融庁「災害等に対する金融上の措置」
- 一般社団法人日本損害保険協会「自然災害等損保契約照会センター」ほか
- 一般社団法人生命保険協会「生命保険契約照会制度」
- 独立行政法人国民生活センター「災害に便乗した悪質商法」
- 保険法(平成20年法律第56号)第95条(e-Gov法令検索)
本記事は2026年10月時点の情報にもとづいています。支援や減免の内容・対象・期限は、災害や自治体、保険会社によって異なります。実際の手続きは、市町村・税務署・各保険会社などの窓口でご確認ください。電話番号は各団体の掲載情報によります。